
GÉNÉRALITÉS
L’évolution et la structure de l’industrie
On pense que la fabrication du papier a débuté en Chine environ 100 ans avant J.-C. Chiffons, chanvre et herbes servaient de matières premières que l’on battait contre des mortiers en pierre en guise de première technique de séparation des fibres. Malgré la mécanisation qui a suivi, les méthodes de production discontinue et les sources de fibres naturelles sont restées inchangées jusque dans les années mille huit cent. Les premières machines à papier en continu ont été brevetées au début du XIXe siècle. Des méthodes de production de bois à pâte, source de fibres plus abondante que les chiffons et les herbes, ont été mises au point entre 1844 et 1884, et elles comprenaient l’abrasion mécanique ainsi que l’emploi de produits chimiques comme la soude, les sulfites et les sulfates (papier kraft). Ces changements ont été à l’origine des techniques modernes de fabrication de la pâte et du papier.
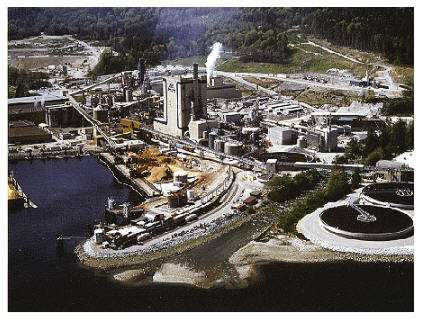
La figure 72.1 illustre les principales étapes du processus actuellement utilisé pour fabriquer de la pâte et du papier: production de pâte mécanique; production de pâte chimique; recyclage des déchets de papier; fabrication du papier; transformation. Aujourd’hui, l’industrie peut se diviser en deux grands secteurs selon le type de produits fabriqués. De façon générale, la pâte est produite dans de grandes usines situées dans la région d’origine des fibres (le plus souvent une région forestière). La plupart de ces usines produisent aussi du papier — papier journal, papier à lettres, papier pour impression et écriture, papier de soie — ou, parfois, du carton (la figure 72.2 montre une usine qui fabrique de la pâte kraft blanchie, de la pâte thermomécanique et du papier journal). On notera le dépôt de marchandises et le quai pour les expéditions par train, la zone de stockage des copeaux, les transporteurs qui acheminent les copeaux jusqu’au lessiveur, la chaudière de récupération (haut bâtiment blanc) et les bassins de clarification. Les opérations de transformation se déroulent habituellement près des marchés consommateurs et consistent à fabriquer avec de la pâte ou du papier commercial des sacs, du carton, des boîtes, du papier de soie, du papier d’emballage ou de décoration ou des produits industriels.
Figure 72.1 Etapes de la fabrication de pâte et de papier
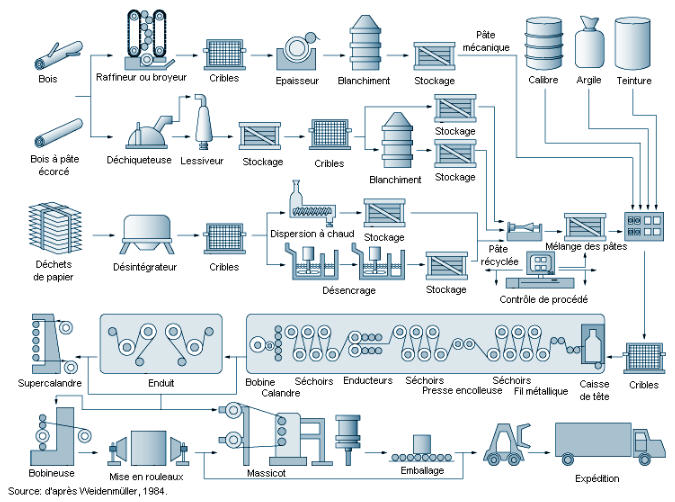
Figure 72.2 Fabrique moderne de pâte et de papier – complexe installé le long d'une voie d'eau côtière
Depuis un certain nombre d’années, ces opérations sont effectuées de plus en plus par de grandes entreprises forestières intégrées. Ces entreprises dominent les marchés de l’abattage du bois (voir chapitre no 68, «La foresterie»), du sciage (voir chapitre no 71, «L’industrie du bois»), de la fabrication de pâte et de papier, ainsi que de la transformation. Ce mode d’organisation permet à l’entreprise d’être alimentée régulièrement en fibres, d’employer utilement les déchets de bois et de trouver des acheteurs, ce qui lui donne le pouvoir, souvent, d’augmenter ses parts de marché. L’intégration va de pair avec une plus forte concentration de l’industrie et une mondialisation du secteur, tandis que les entreprises cherchent à investir dans d’autres pays. La charge financière que représente la construction d’une usine dans cette industrie favorise cette tendance, qui facilite les économies d’échelle. Certaines sociétés réussissent aujourd’hui à produire 10 millions de tonnes par an, ce qui correspond pratiquement à la production des pays les plus productifs. Certaines sont des multinationales qui possèdent des établissements dans une vingtaine de pays, parfois plus. Toutefois, malgré la disparition de nombreuses petites usines et entreprises, l’industrie en compte encore plusieurs centaines. A titre indicatif, les 150 premières entreprises produisent les deux tiers de la pâte et du papier et n’emploient qu’un tiers de la main-d’œuvre du secteur.
L’importance économique
La fabrication de pâte, de papier et de produits dérivés est l’une des principales branches d’activité de l’économie mondiale. Il existe des usines dans plus de 100 pays et dans toutes les régions du monde, qui emploient directement plus de 3,5 millions de personnes. Les principaux pays producteurs de pâte et de papier sont les Etats-Unis, le Canada, le Japon, la Chine, la Finlande, la Suède, l’Allemagne, le Brésil et la France (chacun en a produit plus de 10 millions de tonnes en 1994, comme on le voit au tableau 72.1).
Tableau 72.1 Effectif et production des fabriques de pâte, de papier et de carton en 1994, dans quelques pays sélectionnés*
| Pays* | Effectif | Pâte | Papier et carton | ||||
| Nombre d’usines |
Production (en milliers de tonnes) |
Nombre d’usines |
Production (en milliers de tonnes) |
||||
| Afrique du Sud | 19 000 | 9 | 2 165 | 20 | 1 684 | ||
| Allemagne | 48 000 | 19 | 1 934 | 222 | 14 458 | ||
| Autriche | 10 000 | 11 | 1 595 | 28 | 3 603 | ||
| Bangladesh | 15 000 | 7 | 84 | 17 | 160 | ||
| Brésil | 70 000 | 35 | 6 106 | 182 | 5 698 | ||
| Canada | 64 000 | 39 | 24 547 | 117 | 18 316 | ||
| Chine | 1 500 000 | 8 000 | 17 054 | 10 000 | 21 354 | ||
| Espagne | 20 180 | 21 | 626 | 141 | 5 528 | ||
| Etats-Unis | 230 000 | 190 | 58 724 | 534 | 80 656 | ||
| Finlande | 37 000 | 43 | 9 962 | 44 | 10 910 | ||
| France | 48 000 | 20 | 2 787 | 146 | 8 678 | ||
| Inde | 300 000 | 245 | 1 400 | 380 | 2 300 | ||
| Italie | 26 000 | 19 | 535 | 295 | 6 689 | ||
| Japon | 55 000 | 49 | 10 579 | 442 | 28 527 | ||
| Mexique | 26 000 | 10 | 276 | 59 | 2 860 | ||
| Pakistan | 65 000 | 2 | 138 | 68 | 235 | ||
| Pologne** | 46 000 | 5 | 893 | 27 | 1 343 | ||
| République de Corée | 60 000 | 5 | 531 | 136 | 6 345 |
| République tchèque | 18 000 | 9 | 516 | 32 | 662 | ||
| Roumanie | 25 000 | 17 | 202 | 15 | 288 | ||
| Royaume-Uni | 25 000 | 5 | 626 | 99 | 5 528 | ||
| Slovaquie | 14 000 | 3 | 304 | 6 | 422 | ||
| Suède | 32 000 | 49 | 10 867 | 50 | 9 354 | ||
| Taïwan | 18 000 | 2 | 326 | 156 | 4 199 | ||
| Thaïlande | 12 000 | 3 | 240 | 45 | 1 664 | ||
| Turquie | 12 000 | 11 | 416 | 34 | 1 102 | ||
| ex-URSS** | 178 000 | 50 | 3 313 | 161 | 4 826 | ||
| Total monde | ~3 500 000 | 9 100 | 171 479 | 14 260 | 268 551 | ||
|
* Ont été inclus les pays dans lesquels le secteur emploie plus de
10 000 personnes. ** Données de 1989-90 (BIT, 1992) Source: d’après Pulp & Paper International, 1995. |
|||||||
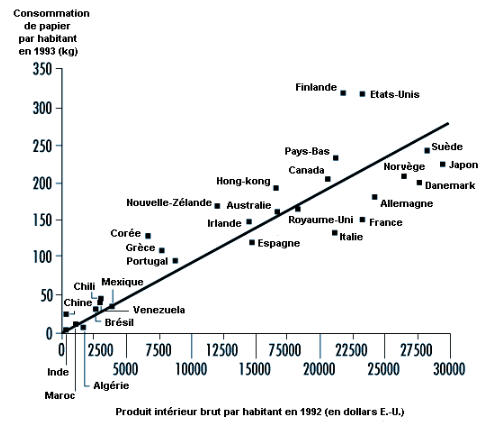
Tous les pays sont consommateurs. La production mondiale de pâte, de papier et de carton a avoisiné 400 millions de tonnes en 1993. Malgré une consommation de papier prévue à la baisse en raison des nouveaux moyens électroniques, on observe depuis 1980 une progression assez régulière de 2,5% par an de la production (voir figure 72.3). Outre ses avantages économiques, la consommation de papier a une valeur culturelle de par la place qu’elle occupe dans l’enregistrement et la diffusion d’informations. Aussi, le coefficient de consommation de pâte et de papier constitue-t-il un indice du niveau de développement socio-économique d’un pays (voir figure 72.4).
Figure 72.3 Production mondiale de pâte et de papier de 1980 à 1993
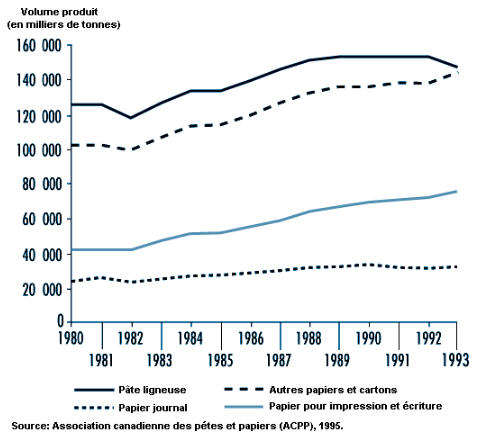
Figure 72.4 Consommation de papier et de carton en tant qu'indicateur du développement économique
Au XIXe siècle, les fibres utilisées pour la production de pâte provenaient surtout des forêts tempérées de conifères, mais, depuis peu, elles sont principalement issues des forêts tropicales et boréales (pour des compléments d’information sur l’abattage industriel de bois rond dans le monde, voir chapitre no 71, «L’industrie du bois»). Etant donné que, partout dans le monde, les régions boisées abritent en général une population clairsemée, il y a globalement un décalage entre les zones productrices et les zones utilisatrices. Les pressions qu’exercent les écologistes pour que l’on préserve les forêts en se servant de papier recyclé, de cultures et de plantations à courte rotation pour la production de fibres risquent de modifier la répartition des fabriques de pâtes et de papiers dans le monde au cours des prochaines décennies. D’autres facteurs, notamment l’accroissement de la consommation de papier dans les pays en développement et la mondialisation devraient également contribuer à la relocalisation de l’industrie.
Les caractéristiques de la main-d’œuvre
Le tableau 72.1 indique le nombre de personnes directement employées à la production et à la transformation de pâte et de papier dans 27 pays, lesquels représentent environ 85% des emplois du secteur et plus de 90% des usines et de la production. Dans les pays qui consomment l’essentiel de ce qu’ils produisent (Etats-Unis, Allemagne, France, etc.), les opérations de transformation occupent deux personnes pour une dans la production de pâte et de papier.
Les emplois du secteur des pâtes et papiers sont presque tous à temps plein et organisés selon des structures de gestion classiques, bien que certaines entreprises en Finlande, aux Etats-Unis et dans d’autres pays aient réussi à mettre en place des horaires souples et des équipes autonomes pratiquant la rotation des postes. Leurs dépenses en capital étant élevées, la plupart des fabriques de pâte travaillent en continu et par poste. Il n’en va pas de même des usines de transformation. Le nombre d’heures de travail varie selon les structures d’emploi en place dans les différents pays, entre environ 1 500 à plus de 2 000 heures par an. En 1991, la fourchette des revenus dans l’industrie se situait entre 1 300 dollars E.-U. (travailleurs non qualifiés au Kenya) et 70 000 dollars E.-U. par an (personnel de production qualifié aux Etats-Unis) (BIT, 1992). Les hommes sont les plus nombreux, la proportion de femmes ne dépassant pas actuellement 10 à 20% des effectifs. La Chine et l’Inde se situent aux deux extrémités de l’échelle, avec 35 et 5% de femmes, respectivement.
Les cadres et les ingénieurs des usines de pâtes et de papiers ont en général une formation universitaire. En Europe, la plupart des cols bleus qualifiés (par exemple, les travailleurs des papeteries) et une grande partie de la main-d’œuvre non qualifiée ont suivi une formation professionnelle pendant plusieurs années. Au Japon, la formation et le perfectionnement réguliers en entreprise sont habituels; cette politique fait peu à peu son chemin dans certaines entreprises d’Amérique latine et du Nord. Toutefois, aux Etats-Unis, au Canada et dans les pays en développement, il est courant que les cols bleus reçoivent une formation sur le tas au hasard des circonstances. Des enquêtes montrent que souvent beaucoup de travailleurs sont illettrés et mal préparés au long apprentissage qu’exige l’environnement dynamique et à hauts risques de cette industrie.
Les dépenses en capital pour construire une usine moderne de pâte et de papier sont très élevées (par exemple, 1,5 milliard de dollars E.-U. pour une fabrique de pâte kraft blanchie employant 750 personnes, et 400 millions de dollars E.-U. pour une fabrique de pâte chimico-thermomécanique (PCTM) employant 100 personnes), d’où des économies d’échelle considérables lorsque les installations sont importantes. Les usines nouvelles ou modernisées emploient habituellement des procédés mécanisés fonctionnant en continu, ainsi que des systèmes de contrôle électroniques et des commandes informatisées. Elles nécessitent relativement peu d’employés par unité de production (de 1 à 1,2 heure de travail par tonne de pâte dans les nouvelles fabriques d’Indonésie, de Finlande et du Chili, par exemple). Au cours des dix à vingt dernières années, le rendement par travailleur a augmenté grâce au progrès technique. Des équipements plus modernes permettent de modifier relativement facilement la production, de réduire les stocks et de respecter les délais imposés par les clients. Les gains de productivité ont entraîné des suppressions d’emplois dans de nombreux pays industriels. En revanche, on a constaté une augmentation des emplois dans certains pays en développement où les nouvelles usines en construction, même si elles comptent peu d’employés, témoignent des nouvelles avancées dans le secteur.
Entre 1970 et 1990, le nombre de cols bleus a baissé d’environ 10% dans les usines européennes et nord-américaines, de sorte qu’ils représentent aujourd’hui entre 70 et 80% de la main-d’œuvre (BIT, 1992). On recourt de plus en plus à des sous-traitants pour la construction des usines, leur entretien et les opérations d’exploitation du bois; dans bon nombre d’établissements, ils représenteraient entre 10 et 15% du personnel en place.
| Algérie mon beau pays | |