
L’AUDIT D’ENVIRONNEMENT — DÉFINITION ET MÉTHODOLOGIE
Les origines de l’audit d’environnement (ou éco-audit)
L’audit de sécurité et de salubrité de l’environnement s’est développé au début des années soixante-dix, essentiellement dans des sociétés travaillant dans des secteurs sensibles sur le plan écologique, tels le pétrole et les produits chimiques. Depuis lors, l’audit d’environnement s’est répandu rapidement, comme d’ailleurs les stratégies et les techniques adoptées. Plusieurs facteurs ont influencé cette croissance.
• Les accidents industriels . Les accidents majeurs, comme les catastrophes de Bhopal, de Tchernobyl et de l’Exxon Valdez , ont rappelé aux sociétés qu’il ne suffit pas d’établir une politique et des normes internes de respect et de salubrité de l’environnement sans s’assurer de leur application. Les audits peuvent contribuer à réduire le risque de mauvaises surprises. • Le développement de la réglementation. Depuis le début des années soixante-dix, les règlements sur l’environnement se sont multipliés, augmentant progressivement la difficulté pour une société de s’assurer de la conformité d’un établissement avec l’ensemble de la législation en vigueur dans un pays donné. • La prise de conscience du public. Le public est de plus en plus sensibilisé aux questions d’environnement et de sécurité et le fait savoir haut et fort. Les entreprises ont dû apporter la preuve qu’elles géraient les risques écologiques avec efficacité. • Les actions en justice . Le développement de la législation a fait exploser les actions en justice et les plaintes en responsabilité civile, en particulier aux Etats-Unis. En Europe et ailleurs, on insiste sur la responsabilité individuelle des directeurs et sur l’accès du public à l’information.
Qu’est-ce qu’un audit d’environnement ?
Il faut distinguer l’audit d’une technique telle que l’étude d’impact sur l’environnement (EIE). Cette dernière évalue les conséquences potentielles pour l’environnement d’un projet d’installation. L’audit d’environnement a pour objet essentiel l’évaluation systématique des résultats écologiques de l’ensemble des activités d’une entreprise. Au mieux, un audit est un examen exhaustif des systèmes et dispositifs de gestion; au pire, il consiste en un tour d’horizon superficiel.
Tous ne comprennent pas ce terme de la même façon et emploient les mots évaluation, enquête et étude pour décrire le même type d’activités. En outre, certaines organisations considèrent qu’un audit d’environnement aborde uniquement les questions liées à ce thème, alors que, pour d’autres, il porte aussi sur les questions de sécurité et de santé. Bien qu’il n’existe pas de définition universelle, l’audit, tel qu’il est pratiqué par nombre de grandes sociétés, correspond à la conception et à la démarche de la Chambre de commerce internationale (CCI) dans sa publication, Environmental Auditing (1989). Dans son règlement 1836/1993, le Conseil des Communautés européennes (CCE, 1993) a repris cette définition à l’article 2, f):
un outil de gestion qui comporte une évaluation systématique, documentée, périodique et objective du fonctionnement de l’organisation, du système de management et des procédés destinés à assurer la protection de l’environnement et qui vise à:
i) faciliter le contrôle opérationnel des pratiques susceptibles d’avoir une incidence sur l’environnement; ii) évaluer la conformité avec les politiques environnementales de l’entreprise.
Les objectifs de l’audit d’environnement
L’objectif global d’un audit d’environnement est d’aider à protéger l’environnement et à réduire au maximum les risques pour la santé humaine. Il est clair que l’audit ne va pas atteindre ce but à lui seul (d’où le terme «aider»). Il est un outil de gestion et se propose les principaux objectifs ci-après:
• évaluer les résultats des systèmes et matériels de gestion de l’environnement; • vérifier le respect de la législation et réglementation nationale, locale ou autre; • réduire au maximum l’exposition des personnes aux risques résultant des problèmes d’environnement, de sécurité et de santé.
Le champ de l’audit
L’objectif fondamental des audits étant de tester l’adéquation des systèmes de gestion existants, leur fonction est fondamentalement différente de celle du contrôle des résultats pour l’environnement. L’audit peut porter sur un seul sujet ou sur toute une série de questions: plus son champ est large, plus la taille de son équipe, le temps passé sur place et l’approfondissement des investigations sont importants. Lorsque des audits internationaux doivent être réalisés par une équipe centrale, il peut y avoir de bonnes raisons, une fois sur place, d’enquêter sur plus d’un domaine afin de réduire les coûts au minimum.
En outre, l’audit peut avoir une portée qui varie entre une simple vérification de conformité et un examen plus rigoureux, selon les besoins ressentis par la direction. La technique ne s’applique pas seulement à la gestion opérationnelle de l’environnement, de la sécurité et de la santé, mais aussi, de plus en plus, à la gestion de la sécurité et de la qualité des produits, ou encore à la prévention des pertes. Si le but de l’audit est de permettre une gestion correcte de ces vastes domaines, tous doivent être examinés séparément. Les points pouvant être abordés par un audit, y compris l’environnement, la sécurité, la santé, et la sécurité des produits, sont présentés dans le tableau 54.1.
| Environnement | Sécurité | Santé au travail | Sécurité des produits | |||||
| - Histoire du site - Processus/matières - Stockage des matières en surface sous terre - Emissions dans l’atmosphère - Rejets dans l’eau - Déchets liquides/dangereux Amiante - Elimination des déchets sur le site hors du site - Prévention des rejets d’hydrocarbures/de produits chimiques - Permis/licences | - Politique/procédures de sécurité - Déclaration d’accident - Enregistrement d’accident - Enquête sur les accidents - Systèmes de permis de travail - Procédures spéciales pour pénétration en milieu confiné, travail sur matériel électrique, pénétration dans les canalisations, etc. - Intervention d’urgence - Lutte contre l’incendie - Analyse de la sécurité du travail - Formation à la sécurité - Communication/promotion de la sécurité - Economie - Respect de la réglementation | - Exposition des salariés aux contaminants atmosphériques - Exposition aux agents physiques, tels que bruit, rayonnements, chaleur - Mesures de l’exposition des salariés - Enregistrement des expositions - Ventilation/moyens de prévention technique - Equipements de protection individuelle - Information et formation aux risques pour la santé - Programme de surveillance médicale - Protection de l’acuité auditive - Premiers secours - Exigences réglementaires | - Programme de sécurité des produits - Contrôle de la qualité des produits - Emballage, stockage et expédition des produits - Procédures de rappel/retrait des produits - Information du consommateur sur la manipulation et la qualité des produits - Respect de la réglementation - Etiquetage - Caractéristiques des matières/produits/ emballages achetés - Données de sécurité sur les matières - Programme de qualification des vendeurs - Test et inspection d’assurance qualité - Tenue des registres - Documentation sur les produits - Régulation des processus | |||||
Bien que certaines sociétés aient instauré un cycle régulier (souvent annuel), les audits sont en premier lieu déclenchés par la nécessité et l’urgence. C’est pourquoi toutes les installations et tous les aspects d’une entreprise ne seront pas examinés avec la même fréquence ou dans la même mesure.
Le processus d’audit type
Un audit est généralement effectué par une équipe qui va rassembler des données factuelles avant et pendant la visite d’un site, analyser les faits et les comparer avec les critères de l’audit, tirer des conclusions et les transmettre. Ces étapes suivent généralement un certain ordre dénommé protocole d’audit, établi de telle façon que le processus puisse être reproduit avec fiabilité dans d’autres installations et avec la même qualité. Pour qu’un audit soit efficace, il doit comporter un certain nombre d’étapes fondamentales. Celles-ci sont récapitulées et expliquées dans le tableau 54.2.
Tableau 54.2 Les étapes essentielles d'un audit d'environnement
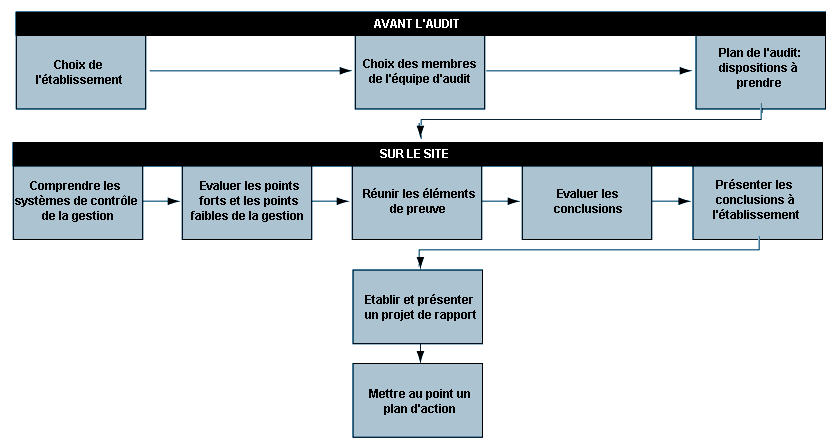
Les étapes fondamentales de l’audit d’environnement
Les critères: que contrôle-t-on ?
Une étape fondamentale dans l’établissement d’un programme d’audit consiste à décider des critères qui vont présider à cet exercice et à les faire connaître à la direction dans toute la société. Voici les critères types:
• la politique et les procédures établies par l’entreprise en matière d’environnement; • la législation et les règlements en vigueur; • les bonnes pratiques de gestion de l’environnement.
Les étapes préalables
Les étapes préalables portent sur les questions administratives liées à la planification de l’audit, la sélection du personnel de l’équipe (souvent en provenance de différents départements de la société ou d’une unité spécialisée), la préparation du protocole d’audit utilisé par la société et l’obtention des informations de base sur l’établissement.
Si la pratique de l’audit est récente, le besoin d’informer les intéressés (les auditeurs et personnes soumises à l’audit) ne saurait être sous-estimé. Il en va de même d’une société multinationale qui étend son programme d’audit de son pays d’origine à ses filiales étrangères. Dans ces situations, le temps consacré aux explications portera ses fruits, les audits seront reçus dans un esprit de coopération et ne seront pas considérés comme une menace par la direction locale.
Lorsqu’une importante société des Etats-Unis a décidé d’étendre son programme d’audit à ses activités en Europe, elle s’est particulièrement attachée à ce que les établissements soient correctement informés, à ce que les protocoles d’audit conviennent aussi à l’Europe et à ce que les équipes comprennent bien les règlements en vigueur. Des audits pilotes ont été menés sur des établissements sélectionnés. En outre, le processus a été présenté de façon à souligner les avantages d’une stratégie fondée sur la coopération plutôt que sur la contrainte.
L’obtention des informations de base sur un établissement et son fonctionnement peut permettre de réduire au minimum le temps passé sur le site par l’équipe et de cibler ses activités, économisant ainsi des ressources.
La composition de l’équipe d’audit dépendra de l’approche adoptée par l’organisation. En l’absence de compétences internes, ou de ressources à consacrer à ces activités, les entreprises ont fréquemment recours à des consultants indépendants qui mènent les audits pour elles. D’autres sociétés font un choix mixte: personnel maison et consultants externes dans chaque équipe pour garantir l’objectivité. Certaines grandes entreprises ne font appel qu’à leur propre personnel pour les audits et disposent de groupes spécialisés dans les audits d’environnement. De nombreuses sociétés importantes possèdent leur propre équipe d’audit à laquelle elles adjoignent souvent un consultant indépendant.
Les étapes sur site
• Comprendre les contrôles internes. La première étape consiste à connaître les contrôles mis en place ou supposés tels. Ceux-ci comprennent l’évaluation des procédures et des pratiques; la tenue et le suivi des dossiers; les programmes d’inspection et de maintenance et les contrôles physiques destinés à contenir les déversements. L’équipe d’audit rassemble des informations sur les divers contrôles par l’observation, l’interrogation du personnel et l’utilisation de questionnaires détaillés. • Evaluer les forces et les faiblesses des contrôles internes. Cette phase constitue le fondement des étapes ultérieures. Les auditeurs vont chercher des indicateurs tels que des responsabilités clairement définies, la compétence du personnel, une documentation et des registres appropriés, ainsi que les procédures d’autorisation. Il est plus important de déterminer l’efficacité du système plutôt que son degré de perfectionnement. • Rassembler les preuves à l’appui de l’audit. L’équipe d’audit cherche à vérifier si les étapes et les contrôles fonctionnent comme ils le devraient. Les preuves peuvent être rassemblées par voie d’enquête (par exemple, en demandant à un ouvrier ce qu’il ferait en cas de déversement important de produits chimiques), d’observation (par exemple, en surveillant des activités particulières et les opérations en cours) et de sondages (consultation des dossiers pour vérifier la conformité avec les règlements).
• Consigner le constat d’audit. Toutes les informations obtenues sont consignées (généralement dans le protocole d’audit et sous forme de documents de travail), et un compte rendu complet sur l’audit et sur l’état de l’établissement est dressé. Lorsqu’une insuffisance est constatée, elle est mentionnée comme «constat» d’audit. • Evaluer le constat d’audit. L’équipe d’audit intègre et évalue les constats de chacun de ses membres. Il peut également exister des constats communs. Si certains points peuvent être réglés par une simple discussion avec le directeur de l’établissement, d’autres devront être consignés dans le rapport officiel adressé à la société. • Rendre compte du constat d’audit. Cela se fait généralement lors d’une réunion avec la direction de l’établissement à la fin de la visite de l’équipe. Chaque constat et ses implications peuvent faire l’objet d’une discussion avec le personnel de l’usine. Avant de quitter le site, l’équipe d’audit fournira souvent un résumé écrit de ses constats à la direction afin d’éviter toute surprise lors du rapport final.
Les étapes postérieures à l’audit
Après les travaux sur le site, l’étape suivante consiste à préparer un projet de rapport, qui est examiné par la direction de l’établissement afin d’en confirmer l’exactitude. Il est ensuite distribué aux cadres supérieurs, conformément aux désirs de la société.
L’autre étape essentielle est de mettre en place un plan d’action pour remédier aux défaillances. Certaines sociétés demandent que le rapport d’audit recommande des mesures correctives, et l’établissement fondera alors sa stratégie sur ces recommandations. D’autres sociétés souhaitent que le rapport d’audit se borne à constater les faits et les insuffisances, sans mentionner les moyens d’y remédier, laissant alors à la direction de l’établissement le soin de s’en charger.
Une fois qu’un programme d’audit est en place, les futurs audits intégreront à leur documentation les rapports et les progrès accomplis.
L’extension du processus d’audit; autres types d’audit
Bien que l’audit d’environnement serve surtout à évaluer les résultats des activités d’une société en matière d’environnement, ce thème se prête à plusieurs variations. Indiquons les autres types d’audits utilisés dans des circonstances particulières:
• Les audits préalables à une acquisition. La crainte d’une responsabilité éventuelle a encouragé un développement spectaculaire des audits d’environnement préalables à une acquisition. Ces audits constituent un moyen d’identifier les problèmes réels ou potentiels et de les prendre en compte lors des négociations finales d’une affaire. Le laps de temps est souvent très court. Cependant, les informations obtenues sur les opérations passées (peut-être avant celles du propriétaire actuel), les activités en cours, les incidents survenus, etc., peuvent être inestimables. • Les audits préalables à une vente. Moins courants que les audits préalables à l’acquisition, les audits effectués par le propriétaire préalablement à la vente d’un établissement ou d’une filiale sont de plus en plus populaires. Un nombre croissant de grandes sociétés, telles la société hollandaise de produits chimiques DSM et le conglomérat finlandais Neste, procèdent à ce type d’audits qui font partie de leur politique de groupe. La raison d’être de ces audits est de faire connaître à l’acheteur éventuel les problèmes d’environnement avant la conclusion de l’affaire et de prendre les mesures de correction nécessaires si on le juge utile. Motif tout aussi important, une société peut ainsi présenter les résultats d’un audit indépendant à un acquéreur potentiel pour confirmer la situation. Si des problèmes d’environnement survenaient après la vente, l’audit préalable lui permettrait de se prémunir contre une éventuelle action en responsabilité. • Les audits à thème. Certaines sociétés utilisent la technique de l’audit pour des questions spécifiques pouvant avoir des conséquences pour la société tout entière, telles que les déchets. La multinationale pétrolière BP, dont le siège est au Royaume-Uni, a mené des audits sur l’impact de l’appauvrissement de la couche d’ozone et les conséquences de l’intérêt du public pour le déboisement des zones tropicales.
Les avantages de l’audit d’environnement
Un audit d’environnement mené de façon constructive peut apporter de nombreux avantages. L’audit décrit dans le présent article permettra:
• de sauvegarder l’environnement; • de s’assurer que les législations locales et nationales sont respectées; • de mettre en évidence les problèmes actuels ou futurs à régler; • d’évaluer les programmes de formation et de procurer des informations utiles à la formation;
• de permettre aux entreprises de se développer sur de bonnes bases écologiques, de débloquer des crédits lorsque c’est nécessaire et de mettre au jour les insuffisances; • d’identifier les économies potentielles, comme celles qui sont tirées de la réduction des déchets; • de faciliter l’échange et la comparaison des informations entre établissements ou filiales; • de démontrer l’engagement de la société en faveur de la protection de l’environnement à ses salariés, au public et aux autorités.
| Algérie mon beau pays | |