
Production forestière, exploitation et valorisation en Algérie
Cet article décrit la situation de la filière bois algérienne actuelle : Les ressources et les potentialités de production forestière, les principaux secteurs de transformation et d’utilisation du bois, les importations et exportations de bois et produits dérivés ... Les performances sont malheureusement médiocres, conséquence d’une gestion obsolète et des nombreuses difficultés qu’a rencontrées l’Algérie ces dernières années. Espérons que les efforts entrepris depuis 2000, apportent leur fruit et rendront à ce grand pays forestier la place qui est la sienne
Un potentiel forestier varié, mais en nette régression
Les formations forestières en Algérie, quoique sérieusement réduites ces dernières décennies, couvrent encore de nombreuses zones montagneuses. De type essentiellement méditerranéen, ces dernières sont composées d’essences étroitement liées au climat et dont le faciès change à mesure que l’on s’éloigne de la mer.
Des peuplements variés
Les peuplements sont variés et spatialement hétérogènes.
On distingue trois principales zones forestières : – le littoral et les chaînes côtières et sub-côtières de l’Est du pays (massifs de Petite Kabylie, de l’Edough, d’El Tarf, Guelma, Souk Ahras), régions bien arrosées, couvertes par les forêts les plus denses et les plus belles de chêne-liège et de chêne zeen ; – les reliefs de l’atlas Tellien, régions moins arrosées, comprenant les grands massifs forestiers de pin d’Alep et de chêne vert (Monts de Tlemcen, Sidi Bel Abbès, Saida, Tiaret…) ainsi que de cèdre de l’Atlas, sur les plus hauts sommets des Babors, Atlas blidéen, Djurdjura, Ouarsenis ; – l’Atlas saharien portant les grands massifs de pin d’Alep des AurèsNemencha, Hodna, Ouled Nail et Djebel Amour, ainsi que la majeure partie de la cédraie algérienne, en altitude, au dessus de 1200 m
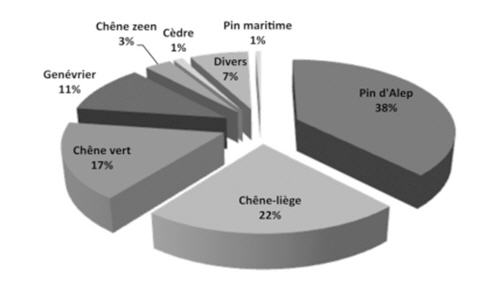
Fig 1 : La part des essences composant la forêt algérienne
Le taux de couverture de ces forêts varie de 50% à peu près pour la Kabylie, région centre et Est, à 2% pour la zone Sud, avec une moyenne nationale de 11%.
Elles se composent comme suit : – forêts naturelles : 1 329 400 ha, – reboisements : 972 800 ha, – maquis : 1 844 800 ha, – pelouses : 2 800 ha.
Les essences principales composant ces formations forestières sont à 50% constituées de résineux, représentés principalement par le pin d’Alep, les genévriers, le thuya et 50% de feuillus, essentiellement le chêne-liège, le chêne vert et un peu le chêne zeen (Cf. Fig. 1).
Des formations en difficulté
Les formations forestières en Algérie, tout comme celles des pays voisins, le Maroc et la Tunisie (Cf. Tab. I), sont des formations en équilibre précaire. Elles sont en état de stress continuel vis-à-vis de la sécheresse (plusieurs mois secs consécutifs l’été), et sont soumises en permanence aux pressions multiples qu’exercent l’homme et son bétail.
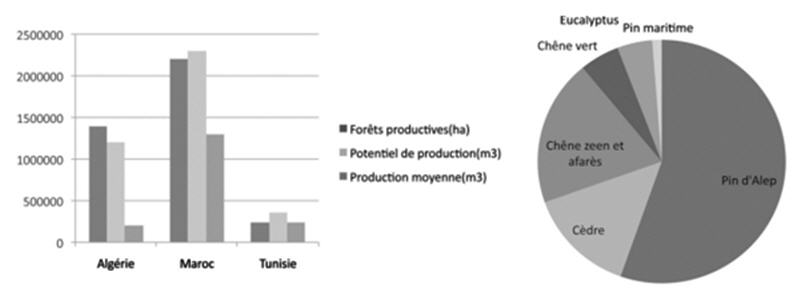
La forte présence humaine autour et à l’intérieur des massifs forestiers (0,9 hab/ha), la pauvreté et le chômage qui conduisent les habitants à commettre des délits forestiers pour pouvoir subvenir à leurs besoins primaires (coupe et vente illicites de bois, fabrication de charbon pour les rôtisseries à partir du chêne vert, défrichements pour l’extension des parcelles de céréales, surpâturage…), la présence des carrières d’extraction de pierres et des stations de concassage l’intérieur des massifs, les constructions illicites d’immeubles à usage d’habitation ou d’élevage, les incendies liés aux activités agricoles, aux actes criminels et à la lutte anti-terroriste… sont autant de facteurs aggravants de la situation. C’est ainsi que leurs capacités de production sont faibles et notamment celles de la forêt algérienne, en raison de circonstances socio-économiques complexes et, surtout, en raison d’une mauvaise gestion. L’Algérie se démarque par une production anormalement faible par rapport à son potentiel productif (Cf. Fig. 2).
Les forêts ne sont pas toutes productives.
Ainsi, sur les 463 000 ha potentiels de subéraie, seuls 230 000 ha environ sont susceptibles de produire du liège, car la subéraie souffre d’un vieillissement avancé, d’une absence quasi générale de régénération naturelle et d’incendies importants et rapprochés dans le temps.
La pineraie également n’est pas productive sur toute son aire. Par endroits, elle est fortement dégradée sous l’effet de nombreuses actions anthropiques (incendies, défrichement, pacage), et elle subit sans arrêt des attaques de chenille processionnaire.
Les boisements artificiels, quant à eux, réalisés en grande partie après l’indépendance, notamment ceux d’eucalyptus, n’ont guère fait l’objet de traitement sylvicole et se trouvent dans un état de déséquilibre prononcé (forte densité, malformations, hétérogénéité…)
Les forêts productives couvrent à peine un tiers du patrimoine forestier national, soit 1 249 000 ha. Comparativement, en Tunisie, elles concernent près de la moitié du patrimoine forestier national, soit 316 000 ha, et au Maroc 46% du patrimoine national, soit 2 200 000 hectares. Les zones à haut potentiel de production se trouvent principalement localisées dans la partie nord-est du pays, à climat humide ou sub-humide (Grande et Petite Kabylie, région d’El Kala, de Souk-Ahras).
Tab. I : Les principales surfaces selon les essences, en Algérie, Tunisie et au Maroc. Source : DGF Algérie, Tunisie, FOSA Maroc.
|
Essences |
Superficie (en milliers d’ha) |
||||
| Algérie | Tunisie | Maroc | |||
| Pin d’Alep | 800 | 296 | 30 | ||
| Chêne-liège | 463 | 45 | 350 | ||
| Chêne vert | 354 | 48 | 1360 | ||
| Chêne Zeen | 65 | 06 | - | ||
| Genévriers | 217 | - | 240 | ||
| Thuya | 143 | 22 | 600 | ||
| Cèdre de l’Atlas | 120 | - | 132 | ||
| Autres feuillus | 168 | 58 | 126 | ||
| Autres résineux | 58 | 39 | 60 | ||
| Arganier | - | - | 830 | ||
| Acacia | - | 13 | 1128 | ||
En réserve de matériel ligneux sur pied (Cf. Fig. 3), les forêts de pin d’Alep représentent la plus grande proportion avec, toutefois, un capital sur pied assez pauvre, de 11 à 54 m3 /ha, et un accroissement moyen annuel tout aussi faible (1,8 m3 /ha selon DGF, 2000). Les feuillus, notamment les chênes et les eucalyptus, occupent le deuxième rang.
Le volume sur pied des feuillus est présumé fournir 30 m3 /ha/an de bois d’œuvre et d’industrie, et 15 m3 /ha/an de bois de chauffage. Il ne fournit réellement que 15,4 m3 /ha/an pour la première catégorie et 8,2 m3 /ha/an pour la seconde.
Une production forestière en dents de scie, à tendance plutôt régressive
La forêt algérienne, malgré son exploitation n’a jamais eu comme prétention d’être une forêt de haute production sylvicole.
Sa possibilité annuelle globale, toutes catégories de bois confondues, s’élèverait actuellement à environ 1 200 000 m3 et l’accroissement annuel s’élèverait à peine à 1 m3 /ha/an (DGF, 2007). Les volumes estimés par hectare et par an ont subi une chute drastique à travers tout le territoire. Les régions de Collo et El Kala, dont le potentiel productif est le plus important, ont connu une baisse significative, passant de 14 m3 /ha/an à 7 m3 /ha/an.
Les peuplements de pin d’Alep renferment plus de 80% de la possibilité totale annuelle, le reste est fourni par les eucalyptus, le chêne zeen et le chêne afarès (Cf. Tab. II).
La production de bois rond
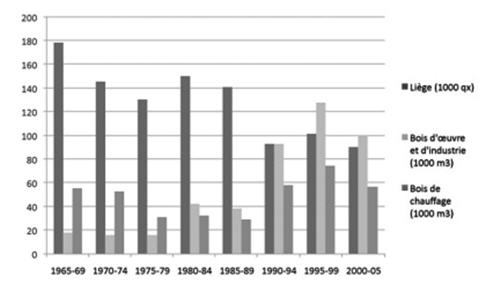
Le volume annuel de bois rond produit a suivi un rythme très irrégulier depuis l’indépendance. Faible de 1963 à 1990, il a connu une augmentation sensible à partir de 1991, atteignant le pic de 240 000 m3 en 1993, chutant à partir de 1994 et jusqu’en 2000, en raison de la conjoncture sécuritaire (terrorisme) particulièrement difficile, pour atteindre les volumes les plus bas, ne dépassant pas les 15 000 m3 Depuis, la production évolue en dents de scie, dépassant souvent les 100 000 m3 avec un volume mobilisable de 200 000 m3 L’année 2007 par exemple a enregistré un volume de 154 471 m3 , dont 57% en bois de trituration, 25% en bois d’œuvre et 18% en bois de feu. En 2008, elle chute de près de moitié et passe à 98 000 m3 à cause d’incendies et surtout à cause de l’épuisement de la ressource qui dépasse l’âge d’exploitabilité. La production de bois a suivi un rythme très irrégulier comme le montre la figure 4.
Fig 2 (à gauche) : Potentiel productif etproduction moyenne actuelle de bois des pays du Maghreb
Fig 3 (à droite) : Part des volumes ligneux sur pieds par essence de la forêt algérienne
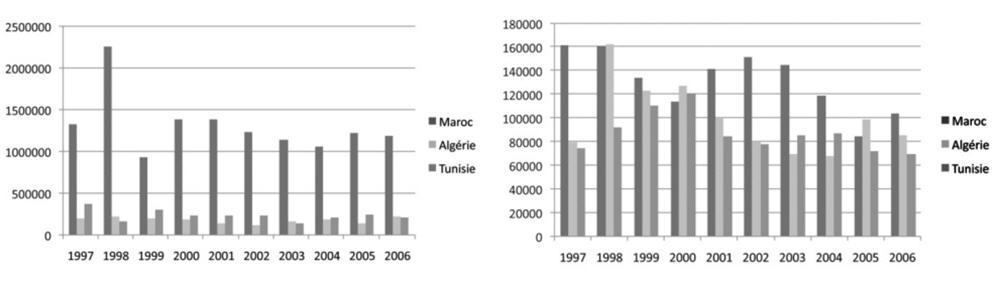
De façon générale la production de bois, toutes catégories confondues, a été ces dernières décennies, faible, voire très faible, comparativement à la production tunisienne qui n’a cessé de progresser depuis les années 1980 et qui, même si on constate un certain fléchissement à partir de 2001, reste relativement importante par rapport à ses potentialités ; ou encore à la production marocaine qui, même si elle ne connaît pas de hausse, reste assez conséquente (Cf. Fig. 5). Elle couvre 30% des besoins nationaux en bois, alors que la production algérienne n’en couvre que 15%.
Tab. II : Répartition des surfaces et des volumes par essences principales.
| Essence | Surface productive (ha) | Volume (m3) | ||
| Résineuse : | ||||
| Pin d’Alep | 680 000 | 728 000 | ||
| Pin maritime | 31 400 | 28 500 | ||
| Cèdre | 12 000 | 67 200 | ||
| Feuillue : | ||||
| Chênes zeen et afarès | 48 000 | 127 300 | ||
| Eucalyptus | 52 000 | 144 800 | ||
| Chêne vert | 108 000 | 52 800 | ||
| Total | 931 400 | 1 148 600 | ||
Fig 4 : Evolution de la production moyenne de bois et de liège en Algérie (1965-2005)
Tab. III : Production moyenne annuelle de liège par pays Source : Portugal, 2009
| Pays |
Tonnes |
||
| Portugal | 185 000 | ||
| Espagne | 38 000 | ||
| Italie | 20 000 | ||
| Maroc | 18 000 | ||
| Algérie | 15 000 | ||
| Tunisie | 9 000 | ||
| France | 5 000 | ||
| Total | 340 000 |
La production de liège
Le liège est l’autre produit principal de la forêt. L’Algérie occupe actuellement le cinquième rang mondial des producteurs, après le Portugal, l’Espagne, l’Italie et le Maroc (Cf. Tab. III) et ce, suite à la réduction de moitié de ses peuplements productifs, ainsi que de leur épuisement : 61% des subéraies ont subi plusieurs démasclages et ont besoin d’être régénérés.
La surface des peuplements productifs est estimée aujourd’hui à environ 240 000 ha. Ils sont localisés dans le Tell oriental à raison de 82%, dans le Tell central (15%) et dans le Tell occidental (2%). Les wilayas les plus importantes pour la production de liège sont El Tarf, Jijel, Skikda, Béjaïa, Tizi Ouzou.
Elles présentent une possibilité de récolte d’au moins 200 000 q/an. Toutefois, les quantités de liège récoltées ces dernières années atteignent rarement les 100 000 q/an. Elles oscillent entre 80 000 et 100 000 q/an, en raison des difficultés d’exploitation liées au terrain et, surtout, faute de main d’œuvre spécialisée et de mauvaise adjudication d’exploitation.
De 1962 à 1970, la production de liège a été en moyenne de 148 000 quintaux (alors qu’elle dépassait les 350 000 quintaux entre 1930 et 1950.
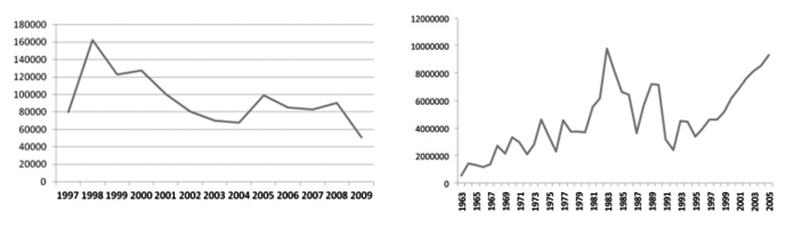
De 1970 à 1980, elle a chuté en raison des incendies qui ont ravagé plusieurs années de suite les subéraies ; du vieillissement des peuplements ; de l’absence de régénération et d’aménagement des forêts, ainsi que d’une exploitation irrationnelle. La production régresse ainsi d’année en année, passant de 129 350 quintaux en 1983 à 78 150 quintaux en 1990, à 51 000 quintaux en 2010 (Cf. Fig. 6).
A noter que ce niveau de production est lié au mode d’organisation de la récolte qui ne semble pas correspondre aux règles optimales d’exploitation. En théorie, un hectare de forêt de chêne-liège doit contenir au moins 90 arbres productifs. Or, avec toutes les destructions que connaît la forêt, on est arrivé à des densités inférieures à la norme, soit à 40 ou 50 arbres productifs. Ajouté à cela, un autre problème semble sérieusement peser sur les produits récoltés et parfois même sur le produit sur pied : ce sont les réseaux de vol constitués en mafia à la faveur de quelques poches d’insécurité qui existent encore. Le liège est fortement convoité par de puissants lobbies.
Ce produit destiné essentiellement à l’exportation a vu cette dernière se réduire de façon spectaculaire : les quantités de liège exportées de 2000 à 2006 sont passées de 12 358 tonnes en 2000, pour une valeur de 1 231 777 DA (dinar algérien), à 4 360 tonnes, en 2006, pour une valeur de seulement 841 844 DA
Fig 5a (à gauche) : Evolution de la production (m3) de bois toutes catégories confondues des pays du Maghreb (1997-2009)
Fig 5b (à droite) : Evolution de la production (qx) de liège des pays du Maghreb (1997-2006)
Les autres produits de la forêt
En plus de ces deux produits, la forêt algérienne recèle d’importantes potentialités en menus produits (charbon de bois, souche de bruyère, glands de chênes, plantes médicinales et aromatiques, gemmage…) qui, malheureusement, sont peu valorisés.
Rationnellement exploités, ils pourraient contribuer sensiblement au développement de l’économie forestière du pays. Or cette dernière, depuis presque deux décennies, est quasi délaissée.
Taux de couverture des besoins et dépendance extérieure
Le taux de couverture des besoins en produits ligneux nationaux a toujours été faible en Algérie. Depuis 1963, elle n’a cessé d’importer des volumes de plus en plus importants pour couvrir ses besoins en bois (Cf. Fig. 7).
Depuis les années 1990, l’Algérie a pratiquement cessé d’intégrer la production forestière dans les grands agrégats de l’économie nationale. Hormis les volumes de liège, réduits à la portion congrue, et les coupes résiduelles de bois (appliquées généralement pour l’assainissement des forêts incendiées), la production forestière a d’immenses difficultés à se maintenir à un niveau appréciable. La dépendance extérieure est quasitotale (Cf. Tab. IV).
Ses potentialités, pourtant, dépassent encore largement les exploitations officiellement réalisées. Les problèmes inhérents à la gestion du patrimoine forestier en sont la principale cause. Depuis 2008, l’Etat consent de gros efforts pour relancer la production.
En tenant compte uniquement des accroissements moyens par hectare des différentes espèces, naturelles ou plantées, la DGF a estimé que la forêt algérienne pouvait potentiellement produire dans les prochaines années, près de 500 000 m3 de bois, et plus de 200 000 q de liège. Pour 2020, avec le programme de reboisement prévu sur 1 million d’hectares, et dont plus de 30% a déjà été réalisé, on attend une production significative de 1 million de m3 , soit un taux de couverture de 40% de la demande nationale. Ce programme permettra d’augmenter sensiblement le taux de boisement – le ramenant de 16,4 % actuellement à 19 % — et des incidences certaines sur le plan économique et social, notamment par la création d’emplois et la distribution de revenus.
Tab. IV : Evolution du taux de couverture et de la dépendance extérieure (1995-2005) Source : Service statistique
| Année | Taux de couverture | Dépendance extérieure | ||
| 1995 | 14,90 | 84,10 | ||
| 2005 | 10,20 | 89,80 | ||
Exploitation et valorisation
L’exploitation et la valorisation des forêts algériennes se faisaient et se font pour l’essentiel dans le cadre d’entreprises étatiques (Safa, Emifor…). Les lots forestiers destinés à l’exploitation sont mis sur le marché en adjudication publique aux exploitants.
Les concessions sont attribuées par les eaux et forêts selon un barême fixé par les domaines. A titre d’exemple, il variait, début 2003 entre 3000 DA/m3 pour les espèces les plus nobles, et 1500 DA/m3pour les autres.
Fig. 6 (à gauche) : Evolution (en quintaux) de la production de liège en Algérie
Fig. 7 (à droite) : Evolution des importations de bois en m3 (1963-2005) en Algérie
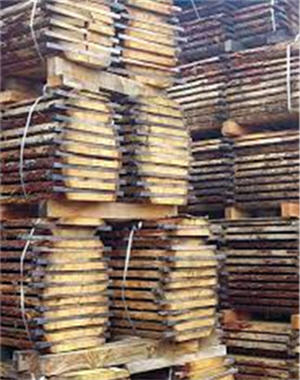
Le cèdre, principale essence productrice de bois d’œuvre, est vendu aux exploitants scieurs qui procèdent à l’exploitation et à la première transformation du bois. Cette dernière consiste à scier des grumes dans des scieries fixes installées dans les régions de la cédraie (Aurès, Kabylie) où les billons sont débités en madriers ou en planches, puis vendus.
Les eucalyptus situés en majorité au nordest du pays (Annaba : 16310 ha, Guelma : 3940 ha, Skikda : 2845 ha, Tizi Ouzou : 6070 ha…) sont destinés surtout à la trituration et à la construction (étais, poutres...) et rarement au bois d’œuvre. Ils produisent 145 000 m3 par an.
Le chêne vert, les genévriers, le thuya et parfois le chêne-liège mal venant, sont consacrés essentiellement à la combustion ou transformés en charbon de bois. Le chêne zeen et l’afarès, répandus surtout en Petite Kabylie, sont travaillés comme bois d’œuvre par les artisans ébénistes de la région. La production de bois d’œuvre plafonne à 140 000 m3
Les pins et surtout le pin d’Alep utilisé massivement dans les reboisements, quand il est exploité, est valorisé dans la fabrication de palettes et de caisses d’emballage. Notons toutefois qu’une grande partie des reboisements de pin d’Alep n’a pas encore atteint l’âge d’exploitabilité, et une bonne conduite de ces peuplements permettrait de disposer dans le futur d’une matière première, importée aujourd’hui au prix fort.
Industrie de transformation
L’industrie de transformation du bois et de ses dérivés était encore en 2005 en majorité entre les mains du secteur public. Il existait trois types d’industrie du bois bien distincts :
– les complexes intégrés de l’entreprise nationale de transformation du bois (ENATB) de 1ère , 2e et 3e transformations. Ils sont au nombre de quatre, avec une capacité de production de plus de 500 000 m3
Trois d’entre eux sont installés dans les régions recélant les plus importants massifs forestiers de pin d’Alep, car approvisionnés en bois locaux.
L’ENATB auto-consomme plus de 50% des productions de ses unités de première et deuxième transformation dans ses usines de fabrication de meubles et d’emballage qui sont au nombre de sept ;
– les grosses unités qui sont aussi des entreprises économiques par actions qui font de la 2e et 3e transformation, telles que l’ENMGP (Entreprise nationale de menuiserie générale et du préfabriqué), la SNTF (Société nationale de transport ferroviaire), la SNTA (Société nationale des tabacs et allumettes), la SAFA (Société agro forestière d’aménagement).
L’ENMGP, dont la capacité de transformation est de 420 000 m3, se compose de 23 unités et s’approvisionne essentiellement par l’importation ; la SNTF utilise en majorité les bois locaux, grâce à la scierie qu’elle a installée à Jijel pour fabriquer de la traverse de chêne zeen. La SNTA importe du peuplier en grume pour la fabrication d’allumettes et dispose d’une petite unité de déroulage.
Quant à la société agroforestière d’aménagement des Aurès, elle dispose de deux petites unités, scierie et menuiserie pour la transformation du pin d’Alep et du cèdre ;
– les entreprises privées, généralement de petite taille, de 3e transformation sont localisées surtout dans les grandes villes et en particulier à Alger. Elles se consacrent à la fabrication de meuble, menuiserie et emballage.
L’industrie de transformation du bois et de ses dérivés est restée très concentrée. Malgré l’ouverture de ce secteur au privé, l’ENATB et l’ENMGP représentent plus de 90% des capacités nationales installées. Les entreprises privées, dont l’effectif des travailleurs dépasse 40, sont à peine au nombre de 5, elles sont de 50 pour le public, et elles n’utilisent que 50% de leur capacité. La valeur ajoutée des industries du bois qui frôlait les 10% du secteur industriel étatique, dans les années 80 et employait plus de 20 000 ouvriers ne représentait plus que 5% en 2000. Aujourd’hui, le secteur public est constitué du groupe bois « Wood Manufacture » lui-même organisé en 37 filiales de différente taille dont 3 pour les cabines 2 , 8 pour le mobilier, 2 pour les panneaux et 16 pour la menuiserie générale et préfabriqués. Il réalise un chiffre d’affaires de plus de 5 milliards de Dinars. Quant au secteur privé, il réaliserait plus de 15 milliards de chiffre d’affaires, grâce à une multiplication de ses entreprises, estimées à 68, il dégagerait une valeur ajoutée de plus de 7% du secteur industriel. Le privé a investi pratiquement tous les secteurs de la filière bois, de la production à la commercialisation en passant par la transformation. La fabrication des meubles et le commerce du bois restent cependant les secteurs les plus porteurs pour le privé (Cf. Tab. V). L’industrie du liège, quant à elle, est restée jusqu’à l’an 2000 exclusivement du ressort de l’Entreprise nationale des lièges (ENL), entreprise publique économique, créée au début des années 80, succédant à l’ex SNLB (Société nationale du liège et du bois). Elle dispose d’atouts indéniables et transforme des quantités importantes de liège qui permettent à l’Algérie de répondre à sa propre demande, et d’apporter plus de valeur ajoutée pour les excédents exportés.
Elle compte 7 unités, situées toutes à l’Est du pays et emploie près de 1000 personnes en permanence. Malheureusement, ces dernières ne tournent qu’à 50% de leur capacité, n’utilisant environ que 8200 tonnes de liège par an pour une capacité théorique de 30 000 t/an. Les bouchonneries tournent également au tiers de leur capacité, de même que les unités de trituration qui ne tournent qu’à 60% de leur capacité théorique. Les unités de l’ENL font en fait face à plusieurs problèmes, parmi lesquels : la vétusté du matériel, le manque d’évolution dans les moyens de manutention et le sureffectif des travailleurs, freinant de la sorte leur compétitivité par rapport aux mêmes unités à l’étranger.
Plusieurs unités ne travaillent que quelques mois seulement par an, et ceci à cause d’un manque d’approvisionnement suffisant en liège, chose qui se produit rarement au niveau des entreprises privées qui ont vu le jour depuis 2000 et n’ont cessé de se multiplier, à tel point qu’on parle d’un marché parallèle du liège qui traite plus de 100 000 q/an. Il existerait une dizaine d’unités privés de transformation du liège, parmi lesquelles certaines sont artisanales et, d’autres, des entreprises moyennes qui emploient plus de 100 personnes.
La fabrication de la pâte à papier en Algérie provient essentiellement de l’alfa, plante qui couvre 2,6 millions d’hectares sur les 20 millions d’hectares de la steppe. Sa part reste toutefois très modeste par rapport à la pâte d’importation. Elle ne couvre que 6% des besoins en papier du pays avec une production moyenne de 13 000 tonnes/an.
Toute l’industrie de la pâte à papier est représentée par le groupe GIPEC (ex CELPAP) qui se compose de 8 filiales, regroupant 13 unités dont la plus importante utilise de la pâte à papier à alfa. La production globale avoisine actuellement les 70 000 tonnes.
Elle génère une valeur ajoutée de 1,788 milliards de dinars, et procure 4200 emplois permanents.
Toutefois, le privé a consenti ces dernières années des investissements, destinés notamment à la fabrication du papier ouate d’une capacité de 2500 t/an.
Le secteur de la transformation a, lui aussi, connu une évolution considérable à travers les investissements du privé. Une quinzaine d’importateurs s’activent dans ce créneau.
Tab. V : Caractéristiques des entreprises privées (filière bois) Source : Annuaire du réseau filière bois, 2008
| Nature de l’entreprise | Nombre | Emplois | ||
| Exploitation forestière | 2 | 41 | ||
| Sciage | 3 | 46 | ||
| Producteurs de placage et bois reconstitués | 3 | 56 | ||
| Menuiserie industrielle | 12 | Environ 170 | ||
| Fabrication de meuble | 16 | 352 | ||
| Palette, emballage | 7 | 107 | ||
| Fabrication de charpente | 3 | 108 | ||
| Commerce du bois | 22 | Environ 200 | ||
Le marché du papier algérien (volume total de la consommation algérienne) est estimé à 520 000 t/an, et pèse 400 millions de dollars avec une croissance annuelle de 3 à 4%.
Conclusion
La production forestière algérienne est loin de couvrir les besoins nationaux en bois toutes catégories confondues. A l’exception du liège et du bois de feu, toutes les autres catégories de bois sont en partie importées : le bois d’œuvre, le bois d’industrie et de service, la pâte à papier, les panneaux de fibre dure et de densité moyenne, les sciages résineux et feuillus. A titre d’exemple, la facture d’importation du bois en 2007 s’est élevée à 300 millions de dollars, augmentant de plus de 39% par rapport à 2005. Les besoins en bois ronds industriels qui frôlent actuellement 1 500 000 m3 ne sont couverts qu’à hauteur de 18% par la production locale. D’ici 2020, on estime que la production augmentera dans des proportions significatives et couvrira les besoins à 40% environ. Les besoins de bois d’œuvre ne sont couverts qu’à 7%, de pâte à papier à 6%, et les projections 2020 prévoient une nette amélioration du taux de couverture des besoins pour l’ensemble de la filière bois.
En conclusion, si, pour le liège, le pays est autosuffisant et peut même dégager un surplus plus important à l’exportation, pour les bois ronds et les fibres, un effort important reste à faire pour augmenter la productivité et la production des bois, afin d’assurer un minimum de sécurité dans le domaine de la disponibilité de cette matière première. A ce titre, un plan national de reboisement portant sur 20 ans et visant à augmenter sensiblement la production ligneuse a été entamé en 2000. Actuellement, l’Algérie occupe une place modeste dans la production forestière maghrébine. Une gestion rationnelle lui permettra de relever les défis et d’assurer la durabilité des ressources et des biens et services qu’elle procure au profit des générations actuelles et futures.
Source : Hafiza TATAR Maître de conférences Faculté des sciences de la terre, de la géographie et de l’aménagement du territoire. Université Mentouri Constantine Algérie
| Algérie mon beau pays | |
Top